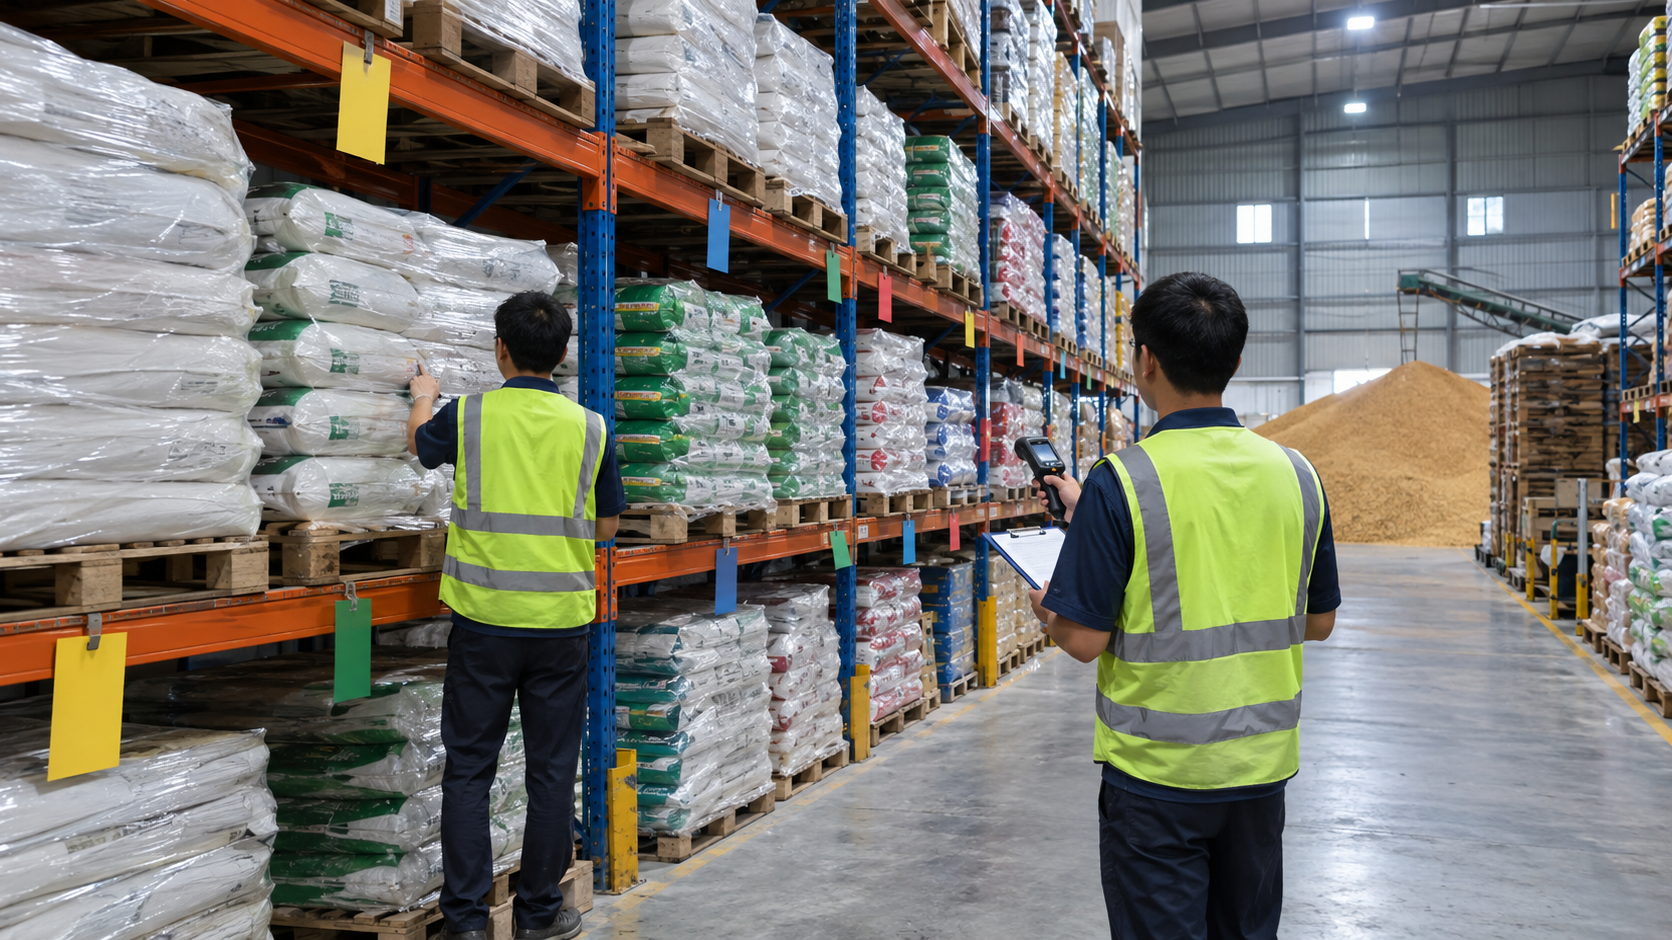
Kiểm kê kho cuối năm là việc cân, đong, đo, đếm hàng tồn thực tế tại thời điểm khóa sổ, đối chiếu với sổ kế toán và xử lý chênh lệch trước khi lập báo cáo tài chính. Đây là nghĩa vụ theo Điều 40 Luật Kế toán 2015, cần chốt nhập xuất rõ và đếm hai vòng.
Tóm tắt nhanh
Luật Kế toán 2015 (88/2015/QH13), Điều 40: đơn vị kế toán phải kiểm kê tài sản cuối kỳ kế toán năm.
Chênh lệch phải được xác định nguyên nhân và phản ánh vào sổ trước khi lập báo cáo tài chính.
Từ năm tài chính 2026, doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC, thay Thông tư 200/2014/TT-BTC.
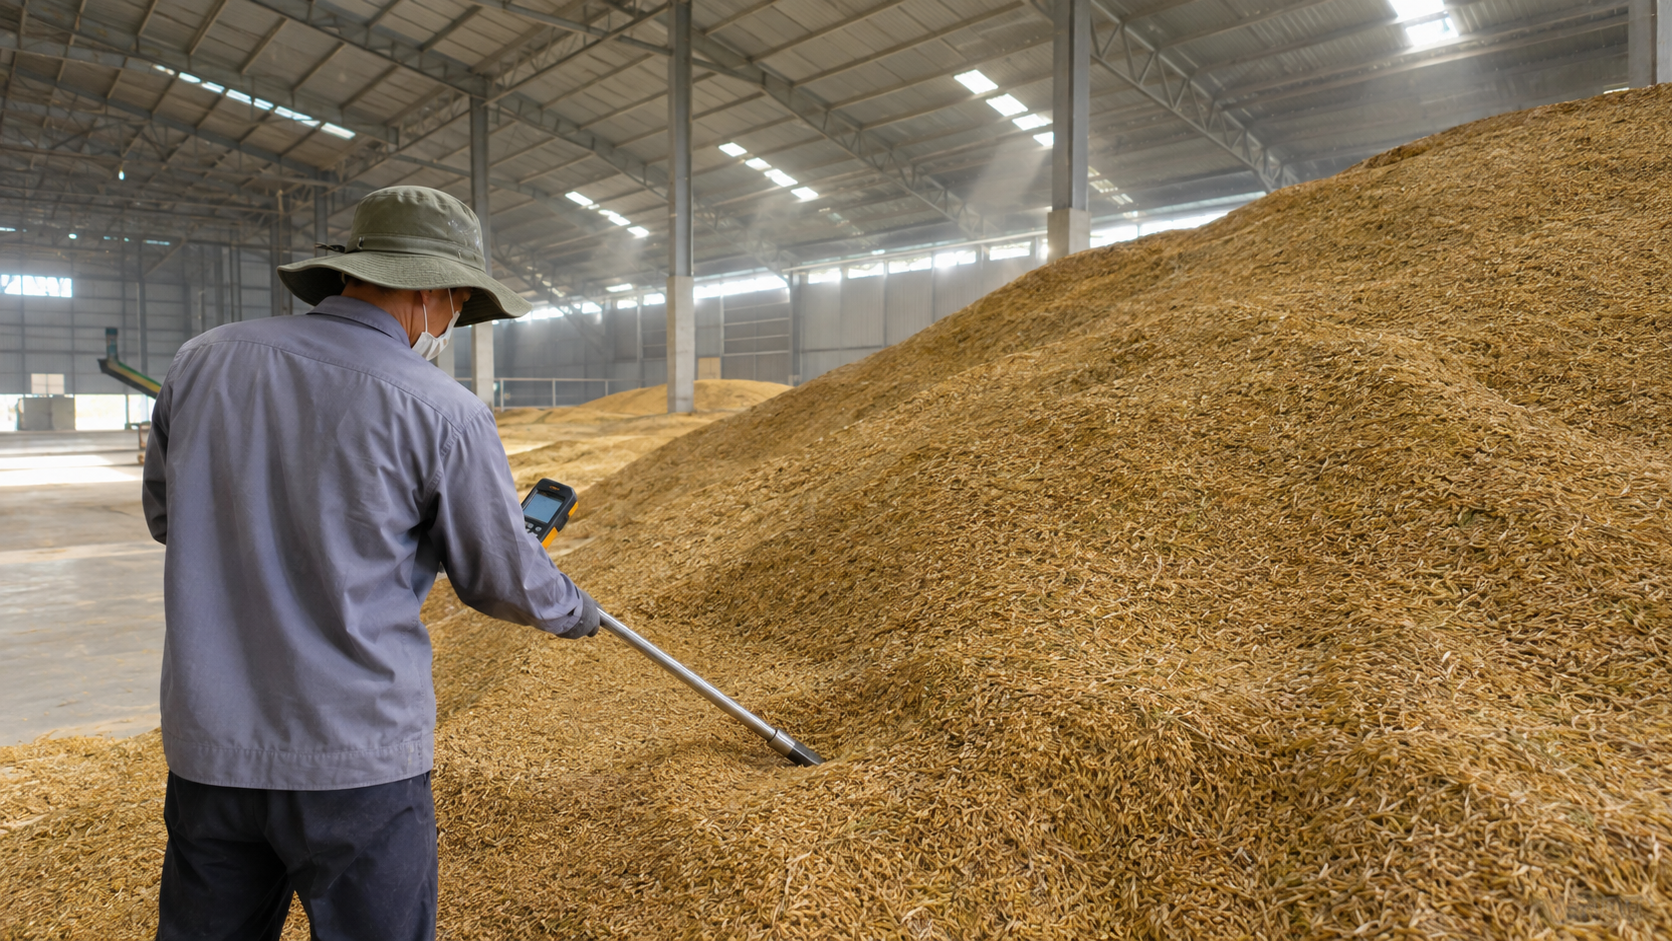
Hàng rời không đếm được thì đo thể tích nhân khối lượng thể tích, hoặc cân lại bằng cân xe khi chuyển đống.
Xe cân lần 1 trước giờ chốt và cân lần 2 sau giờ chốt là nguồn chênh lệch hay gặp; cần quy tắc ghi trong quy chế.
Vì sao doanh nghiệp phải kiểm kê kho cuối năm?
Vì Luật Kế toán yêu cầu và vì báo cáo tài chính phải phản ánh đúng tài sản thật. Hàng tồn kho thường là khoản tài sản lớn của nhà máy, kho nông sản hay đại lý vật liệu. Nếu sổ ghi 1.050 tấn mà kho chỉ còn 1.020 tấn, lợi nhuận và giá vốn trong năm đều bị sai theo.
"Kiểm kê tài sản là việc cân, đong, đo, đếm số lượng"
— Luật Kế toán 2015, Điều 40 khoản 1, theo Hệ Thống Pháp Luật
Các trường hợp phải kiểm kê tài sản theo Điều 40 khoản 2 Luật Kế toán 2015
Trường hợp | Ví dụ tại kho |
|---|---|
Cuối kỳ kế toán năm | Kiểm kê toàn bộ kho trước khi khóa sổ năm |
Chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, bán, cho thuê đơn vị | Bàn giao kho cho chủ mới |
Chuyển đổi loại hình hoặc hình thức sở hữu | Cổ phần hóa, đổi loại hình công ty |
Hỏa hoạn, lũ lụt, thiệt hại bất thường khác | Kho bị ngập sau bão |
Đánh giá lại tài sản theo quyết định của cơ quan có thẩm quyền | Theo yêu cầu của cơ quan nhà nước |
Điều 40 khoản 3 yêu cầu lập báo cáo tổng hợp kết quả kiểm kê; nếu có chênh lệch thì xác định nguyên nhân và phản ánh số chênh lệch, kết quả xử lý vào sổ trước khi lập báo cáo tài chính. Người lập và ký báo cáo chịu trách nhiệm về kết quả.
"phải phản ánh số chênh lệch, kết quả xử lý vào sổ kế toán trước khi lập báo cáo tài chính."
— Luật Kế toán 2015, Điều 40 khoản 3, theo Hệ Thống Pháp Luật
Kiểm kê kho cuối năm gồm những bước nào?
Nên làm theo 6 bước, trong đó chốt nhập xuất và đếm hai vòng độc lập là hai bước dễ bị bỏ qua nhất. Kiểm kê vội trong một buổi chiều cuối năm thường cho số "đẹp" nhưng không đúng. Phần mềm quản lý kho giúp in sẵn danh sách theo vị trí và tự đối chiếu, nhưng không thay được việc đếm thật.
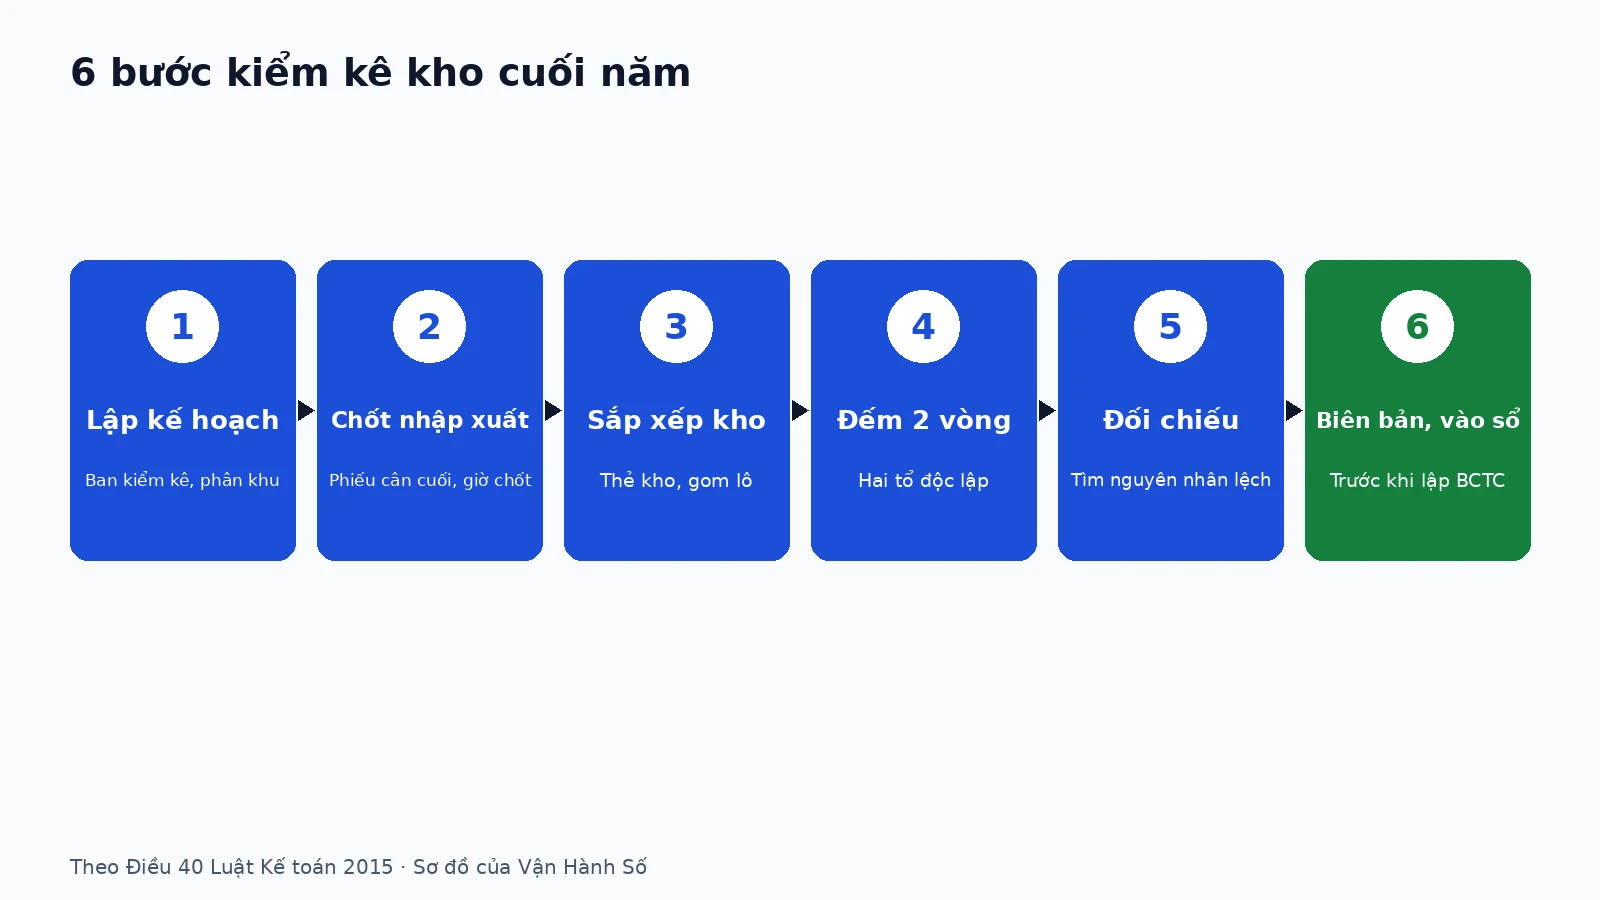
Hình 1. Sơ đồ 6 bước kiểm kê kho cuối năm, do Vận Hành Số vẽ theo Điều 40 Luật Kế toán 2015.
Lập kế hoạch: thành lập ban kiểm kê, chia khu, chọn ngày giờ, chuẩn bị biểu mẫu, thước đo, cân.
Chốt nhập xuất: ghi số phiếu nhập, phiếu xuất, phiếu cân cuối cùng trước giờ chốt; dừng hoặc tách riêng hàng đi đến trong lúc đếm.
Sắp xếp kho: gom hàng cùng mã, cùng lô; dán thẻ kho; tách riêng hàng hỏng, hàng gửi, hàng chờ trả.
Đếm hai vòng: hai tổ đếm độc lập, không xem số sổ sách; ô nào lệch giữa hai tổ thì đếm lại.
Đối chiếu: so số đếm với tồn trên phần mềm quản lý kho, lọc dòng lệch vượt ngưỡng để tìm nguyên nhân.
Lập biên bản và vào sổ: lập báo cáo tổng hợp, ký xác nhận, hạch toán chênh lệch theo chế độ kế toán đang áp dụng trước khi lập báo cáo tài chính.
Xe cân qua thời điểm chốt sổ thì tính vào kỳ nào?
Cần một quy tắc viết sẵn trong quy chế kho. Xe cân lần 1 lúc 23:40 và cân lần 2 lúc 00:20 nếu không có quy tắc sẽ bị kho tính kỳ này, kế toán tính kỳ sau. Một cách đơn giản là tính theo giờ hoàn tất phiếu, tức lần cân thứ hai, và phần mềm cân lưu đủ giờ cả hai lần để đối chiếu.
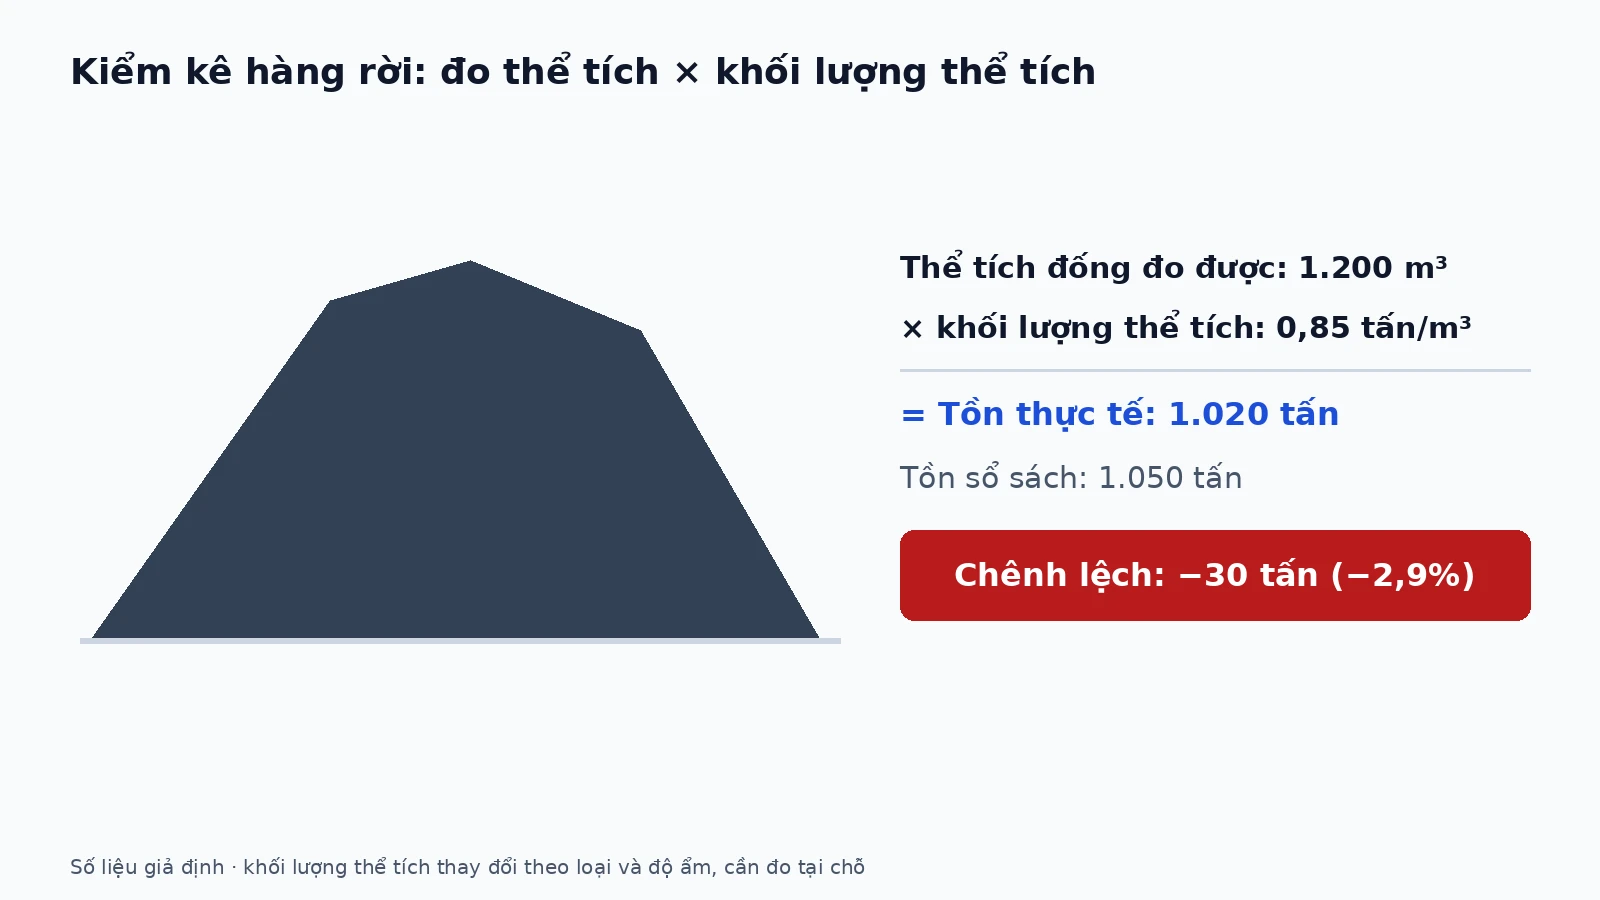
Hình 2. Sơ đồ phân kỳ cho xe cân quanh thời điểm chốt sổ, giờ cân giả định do Vận Hành Số vẽ.
Cách ghép hai lần cân thành một phiếu được trình bày trong bài cách match cân lần 1 và lần 2. Kỳ kế toán năm của nhiều doanh nghiệp là năm dương lịch, nhưng hãy chốt theo kỳ kế toán thực tế của đơn vị bạn.
Hàng rời không đếm được thì kiểm kê thế nào?
Với cát, đá, than, nông sản hay dăm gỗ đổ đống, có hai cách phổ biến. Cách thứ nhất là đo thể tích đống rồi nhân với khối lượng thể tích đo tại chỗ. Cách thứ hai chính xác hơn là bốc chuyển đống sang vị trí khác qua cân xe, nhưng tốn thời gian và chi phí. Nhiều kho dùng cách một cho đống lớn và cách hai cho đống nhỏ.
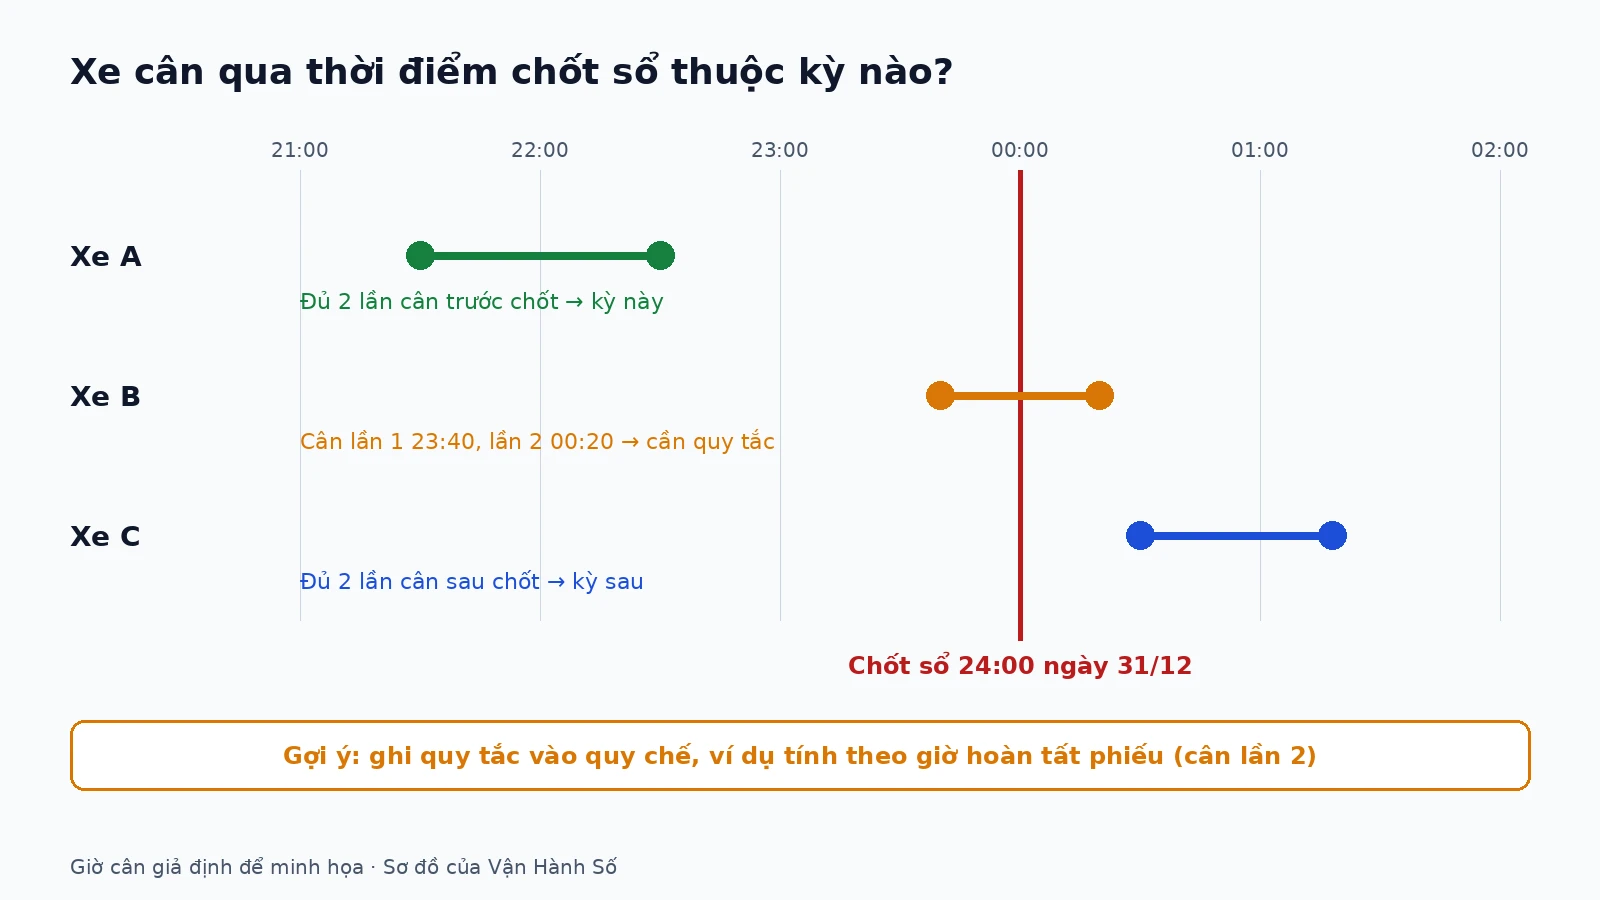
Hình 3. Ví dụ tính tồn thực tế của hàng rời bằng thể tích và khối lượng thể tích, số liệu giả định do Vận Hành Số tính.
Ví dụ đối chiếu tồn kho hàng rời (số liệu giả định)
Chỉ tiêu | Giá trị | Ghi chú |
|---|---|---|
Thể tích đống đo được | 1.200 m³ | Đo bằng thước, máy toàn đạc hoặc flycam |
Khối lượng thể tích | 0,85 tấn/m³ | Cân mẫu thùng biết thể tích, đo tại chỗ |
Tồn thực tế | 1.020 tấn | 1.200 × 0,85 |
Tồn sổ sách | 1.050 tấn | Tổng phiếu cân nhập trừ phiếu cân xuất |
Chênh lệch | −30 tấn (−2,9%) | (1.020 − 1.050) ÷ 1.050 |
Khối lượng thể tích thay đổi theo loại vật liệu, độ ẩm và độ nén, nên sai số của phương pháp này có thể lớn hơn chênh lệch thật. Hãy ghi rõ phương pháp đo trong biên bản để năm sau làm giống nhau.
Chênh lệch kiểm kê thường do đâu?
Phần lớn chênh lệch đến từ chứng từ chứ không phải mất cắp. Các nguyên nhân hay gặp là phiếu nhập hoặc xuất chưa ghi sổ, ghi nhầm mã hàng, xe cân qua giờ chốt, hao hụt tự nhiên như bay hơi hay rơi vãi, và sai số đo với hàng rời. Chỉ sau khi loại trừ các nguyên nhân này mới nên nghi đến thất thoát.
Chứng từ treo: hàng đã xuất nhưng phiếu xuất chưa nhập phần mềm.
Sai mã, sai đơn vị tính: nhập bao nhưng xuất theo kg mà không quy đổi đúng.
Sai lệch phiếu cân: hai lần cân ghép nhầm xe, xem bài cân lần 1, cân lần 2 sai vì đâu.
Hao hụt tự nhiên: nông sản mất nước, xi măng, phân bón rơi vãi khi bốc xếp.
Sai số cân: cân lệch nhỏ mỗi lượt cộng dồn cả năm; xem sai số cân xe cho phép.
Có nên kiểm kê định kỳ trong năm thay vì dồn cuối năm?
Nên. Nhiều kho chia mặt hàng thành nhóm và đếm luân phiên hằng tuần hoặc hằng tháng, ưu tiên nhóm giá trị cao hoặc hay xuất nhập. Cách này phát hiện chênh lệch sớm khi chứng từ còn dễ truy, và làm đợt kiểm kê cuối năm nhẹ hơn. Kiểm kê định kỳ không thay thế nghĩa vụ kiểm kê cuối kỳ kế toán năm.
Tình huống minh họa: kho ngô của nhà máy thức ăn chăn nuôi
Đây là kịch bản giả định để minh họa cách đánh giá, không phải khách hàng thật.
Vấn đề
Một nhà máy thức ăn chăn nuôi chứa ngô hạt rời trong nhà kho. Mỗi năm kiểm kê đều thấy thiếu vài chục tấn, và hai bộ phận đổ lỗi cho nhau: kho cho rằng cân sai, kế toán cho rằng kho làm thất thoát.
Giải pháp
Nhà máy viết quy tắc chốt sổ theo giờ cân lần 2, đối chiếu từng phiếu cân với phiếu nhập kho trước ngày kiểm kê, đo khối lượng thể tích ngô bằng thùng mẫu tại chỗ và ghi độ ẩm khi nhập. Các khoản lệch được tách theo nguyên nhân thay vì một con số chung.
Kết quả cần đo
Chênh lệch kiểm kê theo tấn và theo phần trăm tồn sổ.
Tỷ lệ chênh lệch giải thích được bằng chứng từ, hao hụt ẩm hay sai số đo.
Số phiếu cân chưa khớp phiếu kho tại ngày chốt.
Bài học
Một con số "thiếu 30 tấn" không nói lên điều gì. Tách chênh lệch theo từng nguyên nhân mới chỉ ra bộ phận nào cần sửa.
Phương pháp (Methodology): chúng tôi xây dựng bài này thế nào?
Nguồn: Luật Kế toán 2015 Điều 40 (qua Hệ Thống Pháp Luật), bài của Luật Minh Khuê về các trường hợp phải kiểm kê, thông tin về Thông tư 99/2025/TT-BTC (qua eInvoice và Thư Viện Pháp Luật).
Tính toán: tồn thực tế = thể tích × khối lượng thể tích; tỷ lệ chênh = (thực tế − sổ) ÷ sổ.
Giả định: số liệu đống than, giờ cân và tình huống kho ngô là minh họa.
Giới hạn: bài không hướng dẫn bút toán chi tiết; hãy hạch toán theo chế độ kế toán đơn vị áp dụng và ý kiến kế toán trưởng.
Câu hỏi thường gặp
Kiểm kê kho cuối năm có bắt buộc không?
Có. Điều 40 Luật Kế toán 2015 quy định đơn vị kế toán phải kiểm kê tài sản cuối kỳ kế toán năm, cùng một số trường hợp khác như sáp nhập, giải thể, thiên tai hay đánh giá lại tài sản. Kết quả và chênh lệch phải được phản ánh vào sổ kế toán trước khi lập báo cáo tài chính.
Nên kiểm kê vào ngày nào?
Tốt nhất là đúng ngày kết thúc kỳ kế toán năm hoặc sát ngày đó, khi nhập xuất đã dừng. Nếu không thể dừng hoạt động, có thể kiểm kê trước vài ngày rồi điều chỉnh theo phiếu nhập xuất phát sinh đến ngày chốt, nhưng phải ghi rõ cách điều chỉnh trong biên bản và được kế toán trưởng đồng ý.
Đếm hai vòng có cần thiết không?
Rất nên. Một người đếm dễ nhầm, nhất là khi biết trước số sổ sách và có xu hướng đếm cho khớp. Hai tổ đếm độc lập, không xem số sổ, rồi chỉ đếm lại những ô lệch giữa hai tổ, giúp con số đáng tin hơn mà không tốn gấp đôi công sức cho cả kho.
Chênh lệch kiểm kê xử lý thế nào?
Trước hết tìm nguyên nhân: chứng từ chưa ghi sổ, nhầm mã, xe cân qua giờ chốt, hao hụt tự nhiên hay thất thoát. Phần do chứng từ thì điều chỉnh chứng từ; phần còn lại lập biên bản, xác định trách nhiệm và hạch toán theo chế độ kế toán đơn vị áp dụng trước khi lập báo cáo tài chính.
Phần mềm quản lý kho giúp gì khi kiểm kê?
Phần mềm in danh sách kiểm kê theo vị trí, chốt tồn sổ tại đúng thời điểm, cho nhập số đếm từ máy quét hoặc điện thoại, và tự lọc các dòng lệch vượt ngưỡng. Khi phần mềm kho nối với phần mềm cân, mỗi phiếu nhập xuất hàng rời đều có khối lượng cân và giờ cân để truy lại.
Hàng rời có thể kiểm kê bằng cân xe không?
Có, bằng cách bốc chuyển đống qua cân xe sang vị trí khác và cộng khối lượng các chuyến. Cách này chính xác hơn đo thể tích nhưng tốn thời gian, nhân công và có hao hụt khi bốc xếp. Thường chỉ làm với đống nhỏ, đống có chênh lệch lớn, hoặc khi hai bên tranh chấp.
Kết luận
Kiểm kê kho cuối năm làm đúng cần ba thứ: quy tắc chốt sổ rõ ràng, đếm độc lập hai vòng, và tách chênh lệch theo nguyên nhân. Với kho hàng rời, dữ liệu từ phần mềm cân xe là căn cứ chính của tồn sổ, còn với hàng bao, kiện có thể dùng AI đếm sản phẩm khi xuất nhập để giảm sai lệch từ gốc. Xem thêm cách cập nhật tồn kho sau khi cân xe. Cần tư vấn chuẩn bị kiểm kê cuối năm? Đăng ký tư vấn miễn phí với đội ngũ Vận Hành Số.
Nguồn tham khảo
Quốc hội. Luật Kế toán 2015, Điều 40: Kiểm kê tài sản. Hệ Thống Pháp Luật.
Luật Minh Khuê. Trường hợp nào đơn vị kế toán phải kiểm kê tài sản?
Thư Viện Pháp Luật. Phiếu xuất kho Mẫu số 02-VT theo Thông tư 99 áp dụng từ 01/01/2026.
Về tác giả
Đội ngũ Vận Hành Số xây dựng phần mềm cân xe, AI Camera và phần mềm quản lý kho cho doanh nghiệp Việt Nam. Vận Hành Số được phát triển bởi SparkMinds J.S.C, địa chỉ Tầng 3, Tòa nhà Mộc Gia, 24A Bàu Cát 2, Phường 14, Quận Tân Bình, TP. Hồ Chí Minh. Liên hệ: 0964179975 · info@sparkminds.net.